

Analyse von Chase von Appwee
Bei einer Banking-App merkt man ihren Wert oft nicht beim ersten Öffnen, sondern dann, wenn im Alltag etwas hakt: Man möchte Geld zurücklegen, einen Zugang einrichten oder eine Anzeige verstehen, ohne sich durch unnötige Umwege zu arbeiten. Chase richtet sich an Menschen, die ein Tagesgeldangebot mobil nutzen möchten. Mein Eindruck: Der praktische Nutzen hängt weniger von einer langen Funktionsliste ab als davon, ob das Konto zum eigenen Finanzalltag passt und der Einstieg reibungslos klappt.
Vor der Kontoeröffnung das Sparziel festlegen
Ich würde vor dem ersten Schritt eine einfache Entscheidung treffen: Soll das Geld für einen Notfall gedacht sein, für eine geplante größere Ausgabe oder einfach als Rücklage, die nicht auf dem Alltagskonto liegen soll? Diese Unterscheidung hilft später dabei, die passende Summe und den gewünschten Zugriff einzuschätzen. Wer das Geld womöglich schon nächste Woche für eine Rechnung braucht, sollte nicht allein wegen eines Zinsangebots eine zusätzliche Kontobeziehung beginnen.
Ein realistischer Ablauf könnte so aussehen: Nach dem Gehaltseingang prüfe ich, welche Ausgaben bis zum nächsten Monat anstehen, lasse genug auf dem Hauptkonto und betrachte erst den verbleibenden Betrag als mögliche Sparsumme. So vermeide ich, dass ein separates Tagesgeldkonto die kurzfristige Liquidität zu knapp macht. Der kleine, aber wichtige Vorteil: Ich entscheide über das Sparen anhand meines tatsächlichen Budgets statt anhand einer auffälligen Angebotszahl.
Wenn der Einstieg mehr Aufmerksamkeit verlangt als erwartet
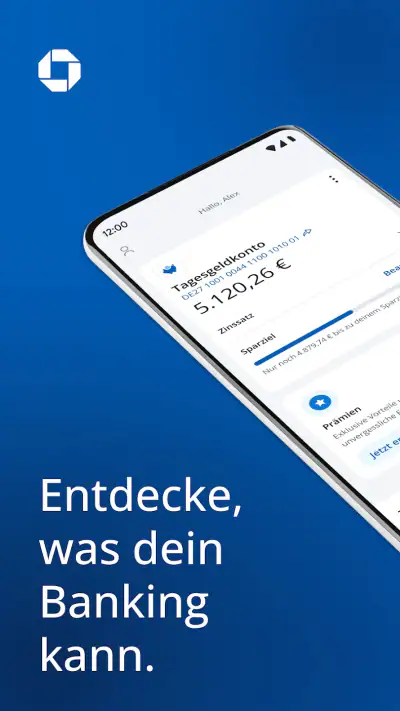
Chase ist eine kostenlose Finanz-App von JPMorgan Chase. Im Mittelpunkt steht Tagesgeld, und genau das sollte vor dem Download die wichtigste Frage sein: Will ich Geld getrennt von meinem alltäglichen Zahlungsverkehr zurücklegen? Wer vor allem eine App für ein Girokonto, Bargeldverwaltung oder eine umfassende Haushaltsplanung sucht, sollte nicht automatisch annehmen, dass Chase diese Aufgaben ebenso abdeckt. Der Store fasst das Angebot mit starken Zinsen zusammen; für eine Entscheidung zählt aber, ob das konkrete Sparvorhaben und die Bedingungen des Angebots zur eigenen Situation passen.
Ein häufiger Stolperstein bei Finanz-Apps ist die Erwartung, sofort nach der Installation alles nutzen zu können. Bei einem Konto spielen korrekte persönliche Angaben und ein sorgfältiger Registrierungsablauf eine größere Rolle als bei einer gewöhnlichen Freizeit-App. Ich würde die Einrichtung dann beginnen, wenn ich Zeit habe, Angaben in Ruhe zu prüfen, statt sie nebenbei in einer kurzen Pause einzutippen. Ein kleiner Eingabefehler kann sonst dazu führen, dass man den Ablauf wiederholen oder erst herausfinden muss, an welcher Stelle es hakt.
Die App ist in der Kategorie Finanzen eingeordnet und ab null Jahren freigegeben. Das sagt etwas über die formale Altersklassifizierung aus, ersetzt aber nicht die praktische Frage, wer ein Finanzkonto eröffnen und verwalten darf. Wenn ein Elternteil die App für ein Kind betrachtet oder jemand sie für eine andere Person einrichten möchte, sollte die tatsächliche Kontoberechtigung separat geklärt werden. Die Altersangabe allein ist kein Beleg dafür, dass jede Person unabhängig ein Konto nutzen kann.
Auch die Gerätekompatibilität lohnt einen schnellen Check vorab: Als Mindestanforderung ist Betriebssystemversion 9 angegeben. Wer ein älteres Gerät verwendet oder sein System lange nicht aktualisiert hat, sollte zuerst prüfen, ob die App überhaupt installiert werden kann. Das verhindert, dass man Zeit in einen Registrierungsversuch investiert, der schon an der technischen Grundlage scheitert.
Vor dem Einrichten die eigenen Erwartungen sortieren
Ich würde Chase nicht einfach als Ersatz für jede andere Banking-App behandeln. Ein Tagesgeldkonto erfüllt einen anderen Zweck als ein Konto, über das regelmäßig Miete, Einkäufe und laufende Rechnungen bezahlt werden. Wer beides gedanklich vermischt, kann enttäuscht sein, wenn ein Sparangebot nicht denselben Alltag abdeckt wie die gewohnte Hauptbank. Sinnvoller ist es, vorab festzulegen, welche Summe als Reserve dienen soll und ob man sie bewusst getrennt vom täglichen Ausgabengeld halten möchte.
Ein konkreter Anwendungsfall: Am Monatsende bleibt ein Betrag übrig, der nicht für die nächste Rechnung eingeplant ist. Statt ihn auf dem laufenden Konto liegen zu lassen, könnte man ihn in einem separaten Sparbereich führen. Der Vorteil dieser Trennung ist vor allem organisatorisch: Das Geld ist gedanklich weniger Teil des verfügbaren Alltagsbudgets. Der Nachteil ist ebenso wichtig: Wer ständig auf diesen Betrag zugreifen muss, sollte zuerst prüfen, ob das Angebot und der Zugriff zu den eigenen Liquiditätsbedürfnissen passen.
Bei einem Zinsangebot sollte ich außerdem nicht nur auf die auffällige Zahl schauen. Entscheidend sind die geltenden Bedingungen, etwa für wen das Angebot gilt und wie sich der Zinssatz im Zeitverlauf behandeln lässt. Solche Punkte können sich ändern und gehören vor einer Kontoentscheidung direkt beim Anbieter geprüft. Ich würde einen beworbenen Zinssatz weder als dauerhaft garantiert noch als automatisch passend für jede Einlage verstehen.
Ein ruhiger Einrichtungsablauf spart später Arbeit
Für die Anmeldung würde ich eine stabile Internetverbindung wählen und persönliche Angaben exakt so eintragen, wie sie für die Kontoeröffnung verlangt werden. Falls ein Schritt nicht weitergeht, ist es hilfreicher, die zuletzt eingegebenen Informationen noch einmal zu kontrollieren, als denselben Vorgang hastig mehrfach abzuschicken. Bei Finanzprodukten können Prüfungen und Freigaben Teil des normalen Ablaufs sein; eine Verzögerung bedeutet deshalb nicht automatisch, dass das Smartphone oder die App defekt ist.
Galerie
Wer mehrere E-Mail-Adressen oder Telefonnummern nutzt, sollte sich merken, welche Kontaktdaten während des Registrierens verwendet wurden. Das klingt banal, ist aber ein nützlicher Schritt, wenn später eine Bestätigung gesucht wird oder man sich nicht sicher ist, welches Konto man gerade eingerichtet hat. Ebenso sollte man Zugangsdaten nicht in Notizen speichern, die andere Personen auf dem Gerät ohne Weiteres sehen können. Bei einer Banking-App ist ein wenig Ordnung beim Start Teil der vernünftigen Nutzung.
Chase hat eine durchschnittliche Bewertung von 4,5 aus rund 124.000 Bewertungen. Das zeigt, dass viele Nutzer die App beurteilt haben, sagt aber nicht voraus, ob gerade die Kontoeröffnung oder das Angebot zu den eigenen Bedürfnissen passt. Für mich ist die wichtigere Abwägung, ob ich ein eigenständiges Tagesgeldprodukt wirklich verwenden werde. Eine hohe Bewertung ersetzt weder den Blick auf die Bedingungen noch den Vergleich mit der Bank, bei der mein übriger Zahlungsverkehr liegt.
Wenn etwas nicht klappt: sinnvoll eingrenzen statt herumprobieren
Erst unterscheiden, ob es um Anmeldung, Anzeige oder Verbindung geht
Wenn ein Bildschirm nicht lädt oder eine Eingabe nicht angenommen wird, würde ich den Fehler zunächst in drei mögliche Bereiche sortieren: Verbindung, App-Zustand oder Kontoablauf. Bei einer schwachen oder unterbrochenen Internetverbindung kann schon das Abrufen eines aktuellen Kontostands scheitern. Ein Wechsel zu einer verlässlichen Verbindung und ein erneuter Versuch können helfen, ohne dass man gleich Einstellungen am Konto verändert. Bei einem Finanzdienst ist es vernünftig, sensible Aktionen nicht über ein öffentliches oder unsicher wirkendes Netzwerk zu erledigen.
Bleibt die App hängen, kann ein vollständiges Schließen und erneutes Öffnen ein einfacher erster Schritt sein. Ich würde danach kontrollieren, ob ein Update verfügbar ist und ob das Betriebssystem die Mindestanforderung erfüllt. Chase wird mit Version 2.89.1 geführt; diese Angabe ist ein praktischer Anhaltspunkt, um die installierte Ausgabe mit der aktuellen App-Version abzugleichen. Ein Update kann Fehler beheben, garantiert aber nicht, dass ein Problem mit Zugangsdaten oder einer Kontoprüfung dadurch verschwindet.
Wenn eine Anmeldung abgewiesen wird, sollte man nicht im schnellen Wechsel immer neue Passwörter oder Registrierungsversuche starten. Zuerst würde ich prüfen, ob die richtige E-Mail-Adresse oder Telefonnummer verwendet wird und ob die Eingabe ohne versehentliche Leerzeichen erfolgt. Danach ist der vorgesehene Wiederherstellungsweg des Anbieters die sicherere Wahl. Zugangsdaten oder Bestätigungscodes gehören nicht in Nachrichten an Personen, die sich ungefragt als Support ausgeben.
Den Vorgang gezielt wieder aufnehmen
Ein hilfreicher Arbeitsablauf ist, sich den letzten erfolgreich abgeschlossenen Schritt zu merken, bevor man die App schließt. Wenn etwa die Anmeldung funktioniert, aber eine spätere Kontoaktion nicht, lässt sich beim nächsten Versuch genauer eingrenzen, woran es liegt. Notieren sollte man dabei keine Passwörter oder Sicherheitscodes, sondern nur eine neutrale Beschreibung wie „Anmeldung klappt, anschließend bleibt die Seite beim nächsten Schritt stehen“. Das macht eine spätere Anfrage beim offiziellen Support klarer und vermeidet wiederholtes Rätselraten.
Bei einer ausstehenden Kontoaktion würde ich zuerst prüfen, ob die App eine Meldung oder einen Hinweis zum Status zeigt, und dann etwas Zeit lassen, falls eine Prüfung noch läuft. Mehrfaches Starten desselben Vorgangs kann unübersichtlich machen, ob man eine Aktion erneut ausgelöst hat oder nur auf eine Bestätigung wartet. Gerade bei Geldbewegungen ist es sinnvoll, den angezeigten Kontostand und den Status abzuwarten, statt eine vermeintlich fehlgeschlagene Aktion sofort ein zweites Mal auszuführen.
Ein weiterer praktischer Tipp: Veränderungen am Gerät sollten schrittweise erfolgen. Wenn eine App Probleme macht, ist es verlockend, gleichzeitig Netzwerk, Systemeinstellungen und Anmeldedaten zu ändern. Dann weiß man hinterher kaum, was geholfen hat. Ich würde zunächst Verbindung und App-Neustart prüfen, danach den Softwarestand, und erst anschließend den vorgesehenen Kontoweg nutzen. So bleibt die Fehlersuche überschaubar und man vermeidet unnötige Änderungen an einem sensiblen Konto.
Nicht jedes Problem entsteht in der App
Manchmal ist die App nur der Ort, an dem ein Problem sichtbar wird. Eine nicht abgeschlossene Prüfung, eine falsche Kontaktangabe oder eine nicht erfüllte Voraussetzung für ein Konto lässt sich nicht durch erneutes Installieren beheben. Wenn dieselbe Meldung nach einem Neustart und einer stabilen Verbindung wieder erscheint, sollte man den Inhalt der Meldung ernst nehmen und den offiziellen Weg des Anbieters nutzen, statt die App wiederholt zu löschen und neu einzurichten.
Auch die eigene Finanzplanung kann der eigentliche Knackpunkt sein. Ein attraktives Tagesgeldangebot ist nicht automatisch die richtige Wahl, wenn man das Geld kurzfristig und jederzeit für laufende Ausgaben braucht oder wenn die Bedingungen nicht zu den eigenen Umständen passen. In dieser Situation kann ein vertrautes Konto mit einfacherem Zugriff praktischer sein, selbst wenn es nicht dieselbe Sparlogik bietet. Ich würde mögliche Zinsen gegen Zugänglichkeit, Übersicht und die konkrete Verwendung des Geldes abwägen, statt nur nach dem höchsten beworbenen Wert zu entscheiden.
Gegenüber der üblichen Alternative – einem Sparbereich bei der bestehenden Hausbank – kann Chase interessant sein, wenn man ein separates Angebot bewusst vergleichen und als eigenen Sparbaustein führen möchte. Die Hausbank kann hingegen angenehmer sein, wenn man möglichst wenige Anbieter und Anmeldungen verwalten will oder schnellen Überblick über alle Konten an einem Ort bevorzugt. Das ist kein rein technischer Vergleich: Es geht auch darum, ob eine zusätzliche App die eigene Organisation verbessert oder eher weitere Zugangsdaten und Pflegeaufwand schafft.
Welche Rolle die App im Finanzalltag spielen sollte
Ich sehe den größten praktischen Nutzen nicht darin, ständig in der App nachzusehen, sondern darin, vorher eine klare Routine festzulegen. Wer zum Beispiel nur nach einem Monatsüberblick entscheidet, ob ein Betrag entbehrlich ist, vermeidet impulsives Hin- und Herschieben von Geld. Eine kurze persönliche Regel – erst Rechnungen und geplante Ausgaben berücksichtigen, dann eine Rücklage bilden – kann mehr bringen als häufiges Kontrollieren eines Kontostands.
Anders sieht es aus, wenn das Sparziel sehr kurzfristig ist oder sich die verfügbaren Beträge von Woche zu Woche stark ändern. Dann ist ein separates Konto nur dann hilfreich, wenn der Umgang mit Einzahlungen und Zugriff im Alltag nicht zur zusätzlichen Hürde wird. Ich würde das Produkt nicht als automatische Sparlösung betrachten: Die Entscheidung, was wirklich zurückgelegt werden kann, bleibt bei mir und sollte zur eigenen Einnahmen- und Ausgabensituation passen.
Für wen sich Chase im Alltag eignet
Mit mehr als einer Million Installationen ist Chase keine Nischen-App, aber die Größe der Nutzerbasis allein beantwortet nicht, ob sie für jeden sinnvoll ist. Besonders passend wirkt sie für Menschen, die gezielt ein Tagesgeldangebot nutzen und ihr Spargeld vom täglichen Zahlungsverkehr abgrenzen wollen. Weniger passend ist sie für alle, die eine einzige App für sämtliche Bankgeschäfte erwarten, sich nicht mit Kontoeröffnung und Angebotsbedingungen befassen möchten oder bei ihrem bisherigen Anbieter bereits eine Lösung haben, die ihre Bedürfnisse besser erfüllt.
Der Preis ist kostenlos, was den Einstieg erleichtert; „kostenlos“ sollte ich dennoch nicht mit „ohne Bedingungen“ gleichsetzen. Bei Finanzprodukten zählen die jeweiligen Kontoregeln und die konkrete Nutzung. Ich würde vor dem Übertragen von Geld die aktuellen Angebotsbedingungen lesen und überlegen, wie viel des eigenen Guthabens wirklich als Reserve gedacht ist. Für den täglichen Bedarf sollte ein Betrag an einem Ort bleiben, auf den man passend zu den eigenen Gewohnheiten zugreifen kann.
Die App wurde am 27. April 2022 veröffentlicht und wird von JPMorgan Chase entwickelt. Diese Einordnung ist nützlich, wenn man prüfen möchte, ob man die richtige Anwendung des Anbieters vor sich hat. Zugleich sollte man bei einer Finanz-App unabhängig davon auf einen sicheren Umgang mit dem eigenen Gerät achten: Displaysperre aktivieren, Zugangsdaten nicht teilen und bei unerwarteten Aufforderungen zu Codes vorsichtig sein. Das sind keine besonderen Extras, sondern vernünftige Gewohnheiten für jedes mobile Konto.
Mein praktischer Maßstab für die Entscheidung
Bevor ich ein weiteres Finanzkonto nutze, würde ich mir drei Dinge notieren: den Zweck des Geldes, den Betrag, den ich ohne Stress entbehren kann, und die Bedingungen, die für das Angebot gelten. Diese kleine Vorarbeit macht auch einen Vergleich mit Alternativen fairer. Ein Tagesgeldangebot bei der Hausbank kann trotz eines weniger auffälligen Zinssatzes besser in den Alltag passen, wenn eine zentrale Übersicht und weniger Konten für mich wichtiger sind. Umgekehrt kann ein separates Angebot sinnvoll sein, wenn ich bewusst unterschiedliche Sparziele voneinander trennen möchte.
Für eine Person, die hauptsächlich eine einfache Hauptbank-App sucht, wäre Chase daher nicht meine erste Empfehlung. Wer dagegen bereits weiß, dass ein eigener Sparbaustein hilfreich ist, kann die App gezielt prüfen, ohne von ihr die Funktionen eines vollständigen Finanz-Dashboards zu erwarten. Die entscheidende Frage ist nicht, ob eine weitere App grundsätzlich bequem ist, sondern ob sie eine konkrete Lücke in der eigenen Geldorganisation schließt.
Mein Fazit: Ich würde Chase in Betracht ziehen, wenn ich ein separates Tagesgeldangebot suche und bereit bin, vor dem Einrichten die Bedingungen sowie den eigenen Bedarf an kurzfristigem Zugriff zu prüfen. Der wichtigste praktische Vorteil liegt für mich in der klaren Rolle als Spar-App, nicht in der Vorstellung, sie müsse die Hauptbank ersetzen. Wer beim Start sorgfältig vorgeht, Fehlermeldungen systematisch eingrenzt und das Angebot mit der eigenen Hausbank vergleicht, kann besser beurteilen, ob es in den Alltag passt. Wenn mir dagegen eine zentrale Finanzübersicht, ein vertrauter Anbieter oder möglichst wenig Verwaltungsaufwand wichtiger wäre, würde ich eher bei meiner bestehenden Bank bleiben.
Chase Vor- und Nachteile
- Übersichtliche Navigation erleichtert den Zugriff auf wichtige Kontofunktionen.
- Scheckeinzahlungen lassen sich bequem per Smartphone-Foto erledigen.
- Benachrichtigungen helfen
- Kontobewegungen zeitnah im Blick zu behalten.
- Karten können bei Verlust direkt in der App gesperrt werden.
- Mit Zelle lassen sich geeignete Zahlungen schnell an andere Personen senden.
- Einige Funktionen sind nur für Chase-Kunden in den USA verfügbar.
- Für die Anmeldung und Nutzung ist eine stabile Internetverbindung nötig.
- Nicht alle Bankangelegenheiten lassen sich vollständig in der App erledigen.
- Die App kann auf älteren Geräten langsamer laufen oder weniger zuverlässig sein.
- Zahlungs- und Überweisungslimits können die Nutzung einschränken.
Chase Häufig gestellte Fragen
Was ist Chase und welche Funktionen bietet die App?
Chase ist die Banking-App von JPMorgan Chase für Kundinnen und Kunden in den USA. Über die App lassen sich unter anderem Kontostände und Umsätze prüfen, Zahlungen senden, Rechnungen bezahlen und Karten verwalten. Je nach verfügbaren Konten können auch Überweisungen, mobile Einzahlungen von Schecks und der Zugriff auf Kreditkartenfunktionen möglich sein. Welche Funktionen angezeigt werden, hängt von Kontoart, Standort und Berechtigung ab.
Kann ich Chase auch in Deutschland oder mit einem deutschen Konto nutzen?
Chase richtet sich hauptsächlich an Kundinnen und Kunden mit Chase-Konten in den USA. Für die Anmeldung werden in der Regel ein geeignetes Chase-Konto und die dazugehörigen Zugangsdaten benötigt; ein gewöhnliches deutsches Bankkonto lässt sich nicht einfach als Chase-Konto in der App verwalten. Auch die Verfügbarkeit im App Store oder bei Google Play kann je nach Land abweichen. Prüfe daher vor dem Download, ob die App in deiner Region angeboten wird und ob du ein unterstütztes Konto besitzt.
Ist die Chase-App sicher, und wie schützt sie meine Kontodaten?
Die App bietet Sicherheitsfunktionen wie passwortgeschützten Zugang, biometrische Anmeldung auf unterstützten Geräten und Benachrichtigungen zu Kontoaktivitäten. Welche Optionen verfügbar sind, kann von Gerät, Konto und Einstellungen abhängen. Lade die Anwendung ausschließlich aus dem offiziellen App Store oder Google Play herunter, halte Betriebssystem und App aktuell und gib Zugangsdaten niemals über Links in unerwarteten Nachrichten ein. Bei verdächtigen Umsätzen solltest du Chase unmittelbar über einen offiziellen Kontaktweg informieren.
Welche Voraussetzungen brauche ich, um mich bei Chase anzumelden?
Für die Nutzung benötigst du normalerweise ein berechtigtes Chase-Konto sowie eine Registrierung für den digitalen Zugang. Die Anmeldung erfolgt mit den von Chase eingerichteten Zugangsdaten; zur Bestätigung kann eine zusätzliche Sicherheitsprüfung erforderlich sein, etwa ein Einmalcode. Außerdem brauchst du ein kompatibles Android- oder iOS-Gerät und eine Internetverbindung. Wenn du dich nicht registrieren kannst oder keinen Zugriff auf dein Konto hast, wende dich an den offiziellen Chase-Kundendienst, statt Zugangsdaten über inoffizielle Seiten einzugeben.
Ist die Chase-App kostenlos, und fallen bei der Nutzung Gebühren an?
Der Download der Chase-App ist üblicherweise kostenlos. Das bedeutet jedoch nicht, dass sämtliche Bankdienstleistungen gebührenfrei sind: Gebühren können abhängig von deinem Konto, der jeweiligen Transaktion und den geltenden Chase-Bedingungen anfallen. Auch Mobilfunk- oder Datenkosten können durch die Internetnutzung entstehen. Lies vor Überweisungen, internationalen Zahlungen oder anderen kostenpflichtigen Vorgängen die aktuellen Preis- und Kontoinformationen in deinem Chase-Konto oder auf der offiziellen Website, da Konditionen sich ändern können.

Herunterladen













